

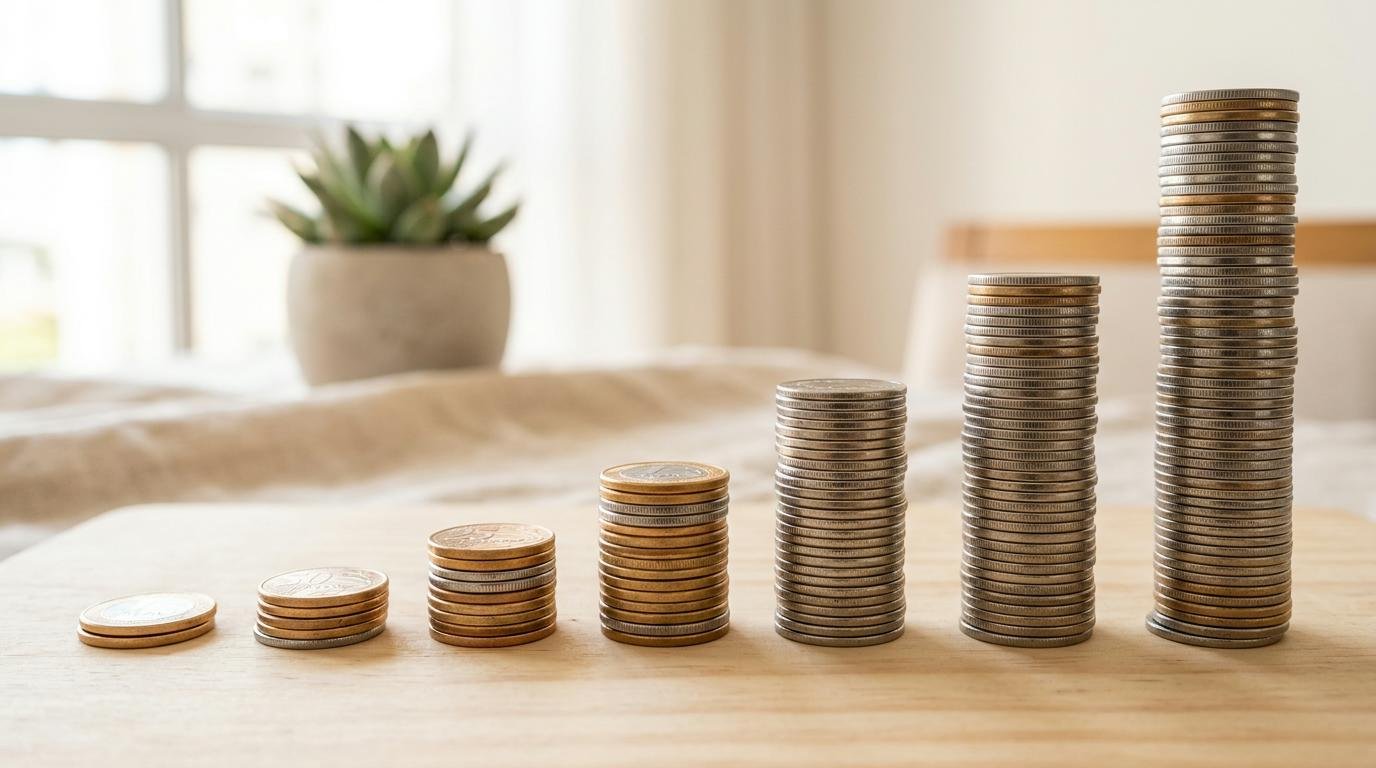
Os juros compostos trabalham a favor de quem investe porque os rendimentos passam a gerar novos rendimentos – o chamado efeito bola de neve. Para que isso aconteça de verdade, é preciso manter o dinheiro investido por tempo suficiente para que os rendimentos acumulados superem o capital aportado. Vale lembrar que esse mesmo mecanismo existe tanto nos investimentos quanto nas dívidas: os juros sobre juros que fazem crescer um patrimônio são os mesmos que fazem uma dívida explodir, e entender essa dualidade muda a forma de tomar decisões financeiras.
Ao longo deste artigo, você vai encontrar a lógica matemática por trás do efeito composto, os três fatores que aceleram ou freiam o crescimento, os veículos de investimento disponíveis no Brasil que usam esse regime e, por fim, os elementos que podem corroer os rendimentos sem que você perceba.
Como os juros compostos trabalham a seu favor na prática
Para entender por que os juros compostos têm um impacto tão diferente dos juros simples, vale observar o que acontece com o dinheiro a cada período de capitalização.
A diferença entre crescimento linear e crescimento exponencial
Nos juros simples, os rendimentos incidem sempre sobre o capital inicial, sem incorporar o que já foi gerado. Nos juros compostos, a cada período o saldo atualizado, incluindo os rendimentos anteriores, serve de base para o próximo cálculo. Essa distinção parece pequena no curto prazo, mas se amplia com o tempo.
Um exemplo concreto ajuda a visualizar. Considere R$ 5.000 aplicados a 1% ao mês por 24 meses. No regime de juros simples, o rendimento mensal é sempre R$ 50 (1% de R$ 5.000), totalizando R$ 1.200 em dois anos e um montante final de R$ 6.200. No regime de juros compostos, o primeiro mês também gera R$ 50, mas no segundo mês a base já é R$ 5.050, gerando R$ 50,50, e assim por diante. Ao final de 24 meses, o montante chega a aproximadamente R$ 6.348, uma diferença de quase R$ 150 em relação ao crescimento linear. Esse valor pode parecer modesto, mas em prazos de 10 ou 20 anos a divergência entre os dois modelos se torna expressiva.
O papel da frequência de capitalização no resultado final
A frequência de capitalização define quantas vezes por período os juros são calculados e incorporados ao saldo. Uma taxa de 12% ao ano capitalizada mensalmente produz um resultado diferente de uma taxa de 12% ao ano capitalizada de forma anual, mesmo que os números pareçam idênticos à primeira vista.
Quanto mais frequente a capitalização, maior o efeito acumulado. O Tesouro Selic, por exemplo, capitaliza diariamente, o que potencializa o crescimento do saldo a cada dia útil. Essa característica faz diferença em aplicações de longo prazo: a capitalização diária faz com que os rendimentos entrem na base de cálculo com muito mais agilidade do que em produtos com capitalização mensal ou anual.
Os três fatores que determinam o quanto os juros compostos trabalham a seu favor
Esta é a parte que a maioria dos artigos sobre o tema deixa de lado: os três fatores que influenciam o efeito composto não são apenas variáveis para observar, são variáveis que a pessoa investidora pode controlar de forma ativa.
- Tempo de permanência: quanto mais cedo o investimento começa e menos resgates ocorrem, maior o efeito. Existe um conceito importante aqui: o “ponto de inflexão”, que é o momento em que os rendimentos mensais gerados pelo saldo acumulado superam o valor dos aportes individuais. A partir desse ponto, o dinheiro cresce com menos dependência de novos depósitos. Chegar a esse estágio exige tempo, mas é o sinal de que o efeito composto está em plena operação.
- Taxa de juros real: a taxa nominal anunciada pelo banco ou corretora não é o que realmente fica no bolso. O ganho real é a taxa nominal descontada a inflação, medida pelo IPCA. Uma taxa de 12% ao ano com inflação de 6% não representa um ganho real de 6%, mas de aproximadamente 5,7%, calculado pela fórmula (1,12/1,06) – 1. Essa diferença se acumula ao longo dos anos e pode transformar uma rentabilidade aparentemente atrativa em um ganho modesto.
- Consistência dos aportes: cada novo aporte amplia a base de capital sobre a qual os juros incidem no próximo período. Aportes recorrentes, mesmo que de valores modestos, aceleram a curva de crescimento de forma significativa. A estratégia conhecida como DCA (Dollar Cost Averaging) propõe justamente isso: investir valores regulares em diferentes momentos do mercado, sem tentar prever o melhor momento de entrada, o que dilui o risco e mantém a consistência dos aportes ao longo do tempo.
Os três fatores se potencializam mutuamente. Tempo longo combinado com aportes consistentes e uma taxa real positiva é a combinação que maximiza o efeito composto. Alterar qualquer um desses elementos, como resgatar antes do prazo ou deixar de aportar por meses, reduz o resultado de forma desproporcional.
Onde os juros compostos trabalham a seu favor no Brasil
No mercado brasileiro, o efeito dos juros compostos está presente em diferentes tipos de investimento, cada um com características próprias de capitalização e tributação.
Renda fixa: Tesouro Direto, CDBs, LCIs e LCAs
O Tesouro Selic é um dos produtos de renda fixa mais acessíveis do país e utiliza capitalização diária. O reinvestimento dos rendimentos é automático, o que significa que o saldo cresce sobre si mesmo sem que a pessoa investidora precise tomar nenhuma decisão adicional. Isso torna o Tesouro Selic um exemplo prático de como o efeito composto funciona sem fricção.
Os CDBs pós-fixados atrelados ao CDI funcionam de forma semelhante: os rendimentos se incorporam ao saldo a cada período de capitalização. Um exemplo ilustrativo: R$ 10.000 em um CDB a 100% do CDI por 3 anos, considerando um CDI médio de 11% ao ano, resultaria em um montante bruto de aproximadamente R$ 13.676 antes de IR, um crescimento que reflete o regime composto aplicado sobre o saldo atualizado a cada período.
As LCIs e LCAs merecem atenção por um motivo específico: são isentas de Imposto de Renda para pessoas físicas. Essa isenção preserva mais capital disponível para sofrer o efeito composto ao longo do tempo. Uma LCI com taxa nominal inferior à de um CDB tributável pode, na prática, entregar um retorno líquido superior, justamente porque o IR não reduz a base de capitalização a cada período.
Renda variável: dividendos e reinvestimento de proventos
Na renda variável, o equivalente aos juros compostos é o reinvestimento de proventos. Quando uma pessoa investe em ações ou cotas de Fundos de Investimento Imobiliário (FIIs) e reinveste os dividendos recebidos, ela amplia a quantidade de ativos que geram novos proventos no futuro, replicando o efeito de crescimento exponencial.
Esse processo, diferente do Tesouro Direto, não é automático: exige uma decisão ativa de usar os proventos recebidos para comprar mais ativos. O JCP (Juros sobre Capital Próprio), distribuído por algumas empresas, tem tributação retida na fonte de 15%, o que reduz o capital disponível para reinvestimento em comparação com dividendos isentos. Conhecer essa distinção ajuda a calcular o impacto real de cada tipo de provento na estratégia de longo prazo.
O que pode neutralizar os juros compostos trabalhando a seu favor
O efeito composto pode ser corroído por fatores que costumam passar despercebidos na hora de avaliar um investimento. Conhecê-los é tão importante quanto entender o mecanismo de crescimento.
- Inflação (IPCA): uma taxa nominal atrativa pode esconder um ganho real baixo ou até negativo. Se a inflação superar a rentabilidade nominal do investimento, o poder de compra do capital diminui com o tempo, mesmo que o saldo em reais aumente. Por isso, o foco deve ser sempre na taxa real, não na taxa bruta divulgada.
- Tributação regressiva do IR: para a maioria dos investimentos de renda fixa, o Imposto de Renda segue uma tabela regressiva: 22,5% para resgates em até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Resgates antecipados não apenas encerram o investimento antes do prazo, mas também aumentam a alíquota aplicada, reduzindo o capital disponível para reinvestimento. LCIs, LCAs e alguns fundos específicos têm tratamento tributário diferenciado, o que pode ser uma vantagem comparativa relevante.
- Taxas de administração: uma taxa de administração de 2% ao ano em um fundo funciona como um “juro composto reverso”. Em um investimento de R$ 10.000 por 10 anos com rentabilidade bruta de 10% ao ano, a diferença entre pagar 0,5% e 2% ao ano em taxa de administração pode representar milhares de reais a menos no montante final. A taxa incide sobre o patrimônio a cada período, exatamente como os juros compostos, mas em sentido contrário.
O retorno que importa não é a taxa anunciada no contrato, mas o rendimento líquido real: o que sobra depois de descontar inflação, IR e taxas. Avaliar esses três elementos antes de escolher um investimento é o que separa uma decisão bem fundamentada de uma decisão baseada em números superficiais.
Perguntas frequentes sobre como os juros compostos trabalham a seu favor
Qual é a diferença entre juros simples e juros compostos?
Os juros simples incidem sempre sobre o capital inicial, produzindo um crescimento linear e previsível. Os juros compostos incidem sobre o capital mais os rendimentos já acumulados, gerando crescimento exponencial. A diferença entre os dois modelos se torna significativa quanto maior o prazo de aplicação.
Com quanto dinheiro é possível começar a aproveitar os juros compostos?
Não há um valor mínimo universal. O Tesouro Direto, por exemplo, permite aportes a partir de cerca de R$ 30. O que importa mais do que o valor inicial é a consistência dos aportes e o tempo de permanência. Aportes pequenos e regulares podem superar aportes grandes e esporádicos no longo prazo, justamente pelo efeito acumulado sobre uma base que cresce a cada período.
Por que o tempo é mais importante do que o valor inicial investido?
O tempo é o expoente na fórmula dos juros compostos, e pequenas variações no prazo geram grandes diferenças no montante final. Quem começa 10 anos antes pode acumular um patrimônio significativamente maior, mesmo com aportes menores. O “ponto de inflexão”, quando os rendimentos mensais superam os aportes individuais, só é alcançado com tempo suficiente para que o saldo acumulado atinja uma massa crítica.
Os juros compostos também funcionam contra quem tem dívidas?
Sim. Em dívidas como o crédito rotativo do cartão ou empréstimos com juros altos, os juros compostos aumentam o saldo devedor sobre si mesmo a cada período. Por isso, quitar dívidas com juros elevados costuma ter um retorno financeiro equivalente ao de um bom investimento. Entender esse mecanismo ajuda a priorizar pagamentos e investimentos de forma estratégica, sem tratar os dois como decisões separadas.
O que é o efeito bola de neve nos investimentos?
É a metáfora para o crescimento exponencial dos juros compostos: quanto maior o montante acumulado, maiores os rendimentos gerados no próximo período, que por sua vez ampliam ainda mais a base de cálculo. Nos primeiros anos o crescimento parece lento; a aceleração se torna visível no médio e longo prazo. Manter os rendimentos reinvestidos, sem resgates, é o que sustenta o efeito ao longo do tempo.
Entender os juros compostos é o primeiro passo. O segundo é colocar esse conhecimento em ação com consistência. Para quem quer começar no dia a dia, por exemplo, o app do Mercado Pago oferece rendimento automático sobre o saldo da conta, o que permite que o dinheiro parado comece a trabalhar de forma imediata, sem necessidade de aplicações manuais a cada depósito. O importante é não deixar o capital parado enquanto os conceitos ficam só na teoria.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299