

Montar sua primeira carteira de investimentos começa com duas perguntas que antecedem qualquer escolha de ativo: para que você quer esse dinheiro e quando vai precisar dele. A partir dessas respostas, é possível definir o perfil de risco adequado, o prazo de cada aplicação e a distribuição entre renda fixa e renda variável. Não é preciso ter muito capital nem experiência prévia para começar, pois o ponto de partida é a organização, não o valor aplicado.
Ao longo deste artigo, você vai encontrar um guia sequencial que cobre o perfil de investidor, a construção da reserva de emergência, a seleção de ativos como Tesouro Direto, ETFs e FIIs, e como a tributação regressiva do Imposto de Renda afeta o retorno líquido real. O artigo também explica como fazer o rebalanceamento na prática, um ponto que costuma ficar de fora dos guias para iniciantes, mas que tem impacto direto na saúde da carteira ao longo do tempo.
Antes de investir: conheça seu perfil e defina seus objetivos
O ponto de partida de qualquer carteira não é o ativo, é a pessoa que vai investir. Entender seu perfil de risco e para que você quer o dinheiro define todas as escolhas que vêm depois.
O que é o suitability e por que ele importa
O suitability é um questionário obrigatório exigido pela CVM (Comissão de Valores Mobiliários) e aplicado por todas as corretoras no momento do cadastro. Ele avalia fatores como tolerância a perdas, horizonte de investimento e experiência prévia com produtos financeiros.
Com base nas respostas, a corretora classifica o investidor em um dos três perfis principais: conservador, moderado ou arrojado. O perfil conservador prioriza a segurança do capital e aceita retornos menores em troca de baixa volatilidade. O moderado busca equilíbrio entre rentabilidade e risco. O arrojado aceita oscilações maiores em busca de retornos mais elevados no longo prazo.
Esse mapeamento não é apenas burocrático. Ele serve como bússola para que as escolhas de alocação sejam coerentes com a realidade de cada pessoa, evitando decisões impulsivas em momentos de queda do mercado.
Como separar objetivos por prazo
Definir objetivos por horizonte de tempo muda completamente a escolha do ativo adequado. Metas de curto prazo (até 1 ano), como uma viagem ou um fundo de emergência, exigem liquidez imediata e baixo risco de perda, o que direciona para produtos como o Tesouro Selic ou CDBs com resgate diário.
Objetivos de médio prazo (de 1 a 5 anos), como a entrada de um imóvel ou uma pós-graduação, permitem aceitar alguma carência em troca de rentabilidade um pouco maior. Já metas de longo prazo (acima de 5 anos), como a aposentadoria complementar, abrem espaço para ativos com maior volatilidade, pois há tempo suficiente para atravessar ciclos de queda e recuperação.
Misturar prazos sem critério é um dos erros mais comuns em carteiras iniciantes. Separar os objetivos antes de escolher os ativos evita o problema de resgatar um investimento de longo prazo antes da hora, com perdas desnecessárias.
A base da carteira de investimentos: a reserva de emergência
Antes de pensar em rentabilidade, existe uma etapa que não pode ser pulada: construir uma reserva de emergência. Ela é o que protege os demais investimentos de serem resgatados no momento errado.
Quanto guardar e onde alocar
A reserva de emergência deve cobrir entre 6 e 12 meses de despesas mensais. Quem tem renda variável ou trabalha como autônomo tende a precisar de uma margem maior, pois a imprevisibilidade dos recebimentos aumenta o risco de imprevistos.
Os ativos mais indicados para essa finalidade são o Tesouro Selic e CDBs com liquidez diária que rendam ao menos 100% do CDI. Ambos combinam o tripé que a reserva exige: liquidez para resgate imediato, segurança do capital e rentabilidade suficiente para não perder para a inflação.
A poupança costuma ficar abaixo da inflação em períodos de juros mais baixos, o que corrói o poder de compra ao longo do tempo. Por isso, ela não é a escolha mais eficiente para esse fim, mesmo sendo a opção mais conhecida entre quem está começando.
O papel do FGC na proteção do seu dinheiro
O Fundo Garantidor de Créditos (FGC) cobre até R$ 250 mil por CPF por instituição financeira para produtos como CDBs, LCIs e LCAs. Isso significa que, mesmo que o banco emissor enfrente problemas, o valor investido dentro desse limite está protegido.
Para quem está construindo a reserva de emergência em renda fixa privada, essa garantia reduz de forma considerável o risco de crédito. Um exemplo concreto: se você tem R$ 100 mil em um CDB de um banco médio e essa instituição quebrar, o FGC reembolsa o valor integral, incluindo os rendimentos proporcionais.
Essa proteção vale para cada instituição separadamente. Quem distribui os recursos entre dois bancos distintos pode ter até R$ 500 mil cobertos no total.
Como montar sua primeira carteira de investimentos: escolha dos ativos
Com a reserva formada, chega o momento de distribuir o restante do capital entre ativos alinhados aos seus objetivos e perfil. A escolha não precisa ser extensa, pois uma carteira bem estruturada pode ter poucos produtos com boa diversificação.
Renda fixa: pós-fixada, prefixada e híbrida
A renda fixa se divide em três modalidades com lógicas diferentes:
- Pós-fixados (atrelados ao CDI ou à Selic): o retorno acompanha a taxa básica de juros. São adequados para objetivos de curto e médio prazo, pois oferecem previsibilidade e liquidez.
- Prefixados: a taxa é definida no momento da aplicação, independentemente do que acontecer com os juros. Tendem a ser mais vantajosos quando há expectativa de queda da Selic.
- Híbridos, como o Tesouro IPCA+: combinam uma taxa fixa com a variação da inflação, garantindo ganho real acima do IPCA. São indicados para objetivos de longo prazo, como a aposentadoria.
LCIs (Letras de Crédito Imobiliário) e LCAs (Letras de Crédito do Agronegócio) também merecem atenção: são isentas de Imposto de Renda para pessoa física, o que pode compensar uma rentabilidade bruta menor. A desvantagem é a carência mínima, que varia conforme o produto.
Diversificação com ETFs e FIIs
ETFs (fundos de índice negociados em bolsa) como o BOVA11, que replica o Ibovespa, e o IVVB11, que oferece exposição ao S&P 500 em reais, permitem diversificação ampla com baixo custo operacional. Uma única cota do BOVA11, por exemplo, representa indiretamente uma fatia das maiores empresas brasileiras listadas em bolsa.
Os FIIs (Fundos de Investimento Imobiliário) distribuem rendimentos mensais com isenção de IR para pessoa física sobre os dividendos, desde que as cotas sejam negociadas em bolsa. Ambos os produtos são acessíveis via home broker em qualquer corretora.
Tributação: o que a tabela regressiva do IR muda no seu retorno
A tabela regressiva do Imposto de Renda para renda fixa funciona da seguinte forma:
- Até 180 dias: alíquota de 22,5%
- De 181 a 360 dias: alíquota de 20%
- De 361 a 720 dias: alíquota de 17,5%
- Acima de 720 dias: alíquota de 15%
Isso significa que manter o investimento por mais tempo reduz o imposto pago e aumenta o retorno líquido. Ao planejar resgates, considerar a alíquota vigente pode fazer diferença real no valor final recebido.
A comparação entre produtos deve levar em conta sempre o retorno líquido, não o bruto. Uma LCI que rende 90% do CDI com isenção de IR pode superar um CDB que rende 110% do CDI com tributação, dependendo do prazo.
Asset allocation: como distribuir os ativos da sua carteira
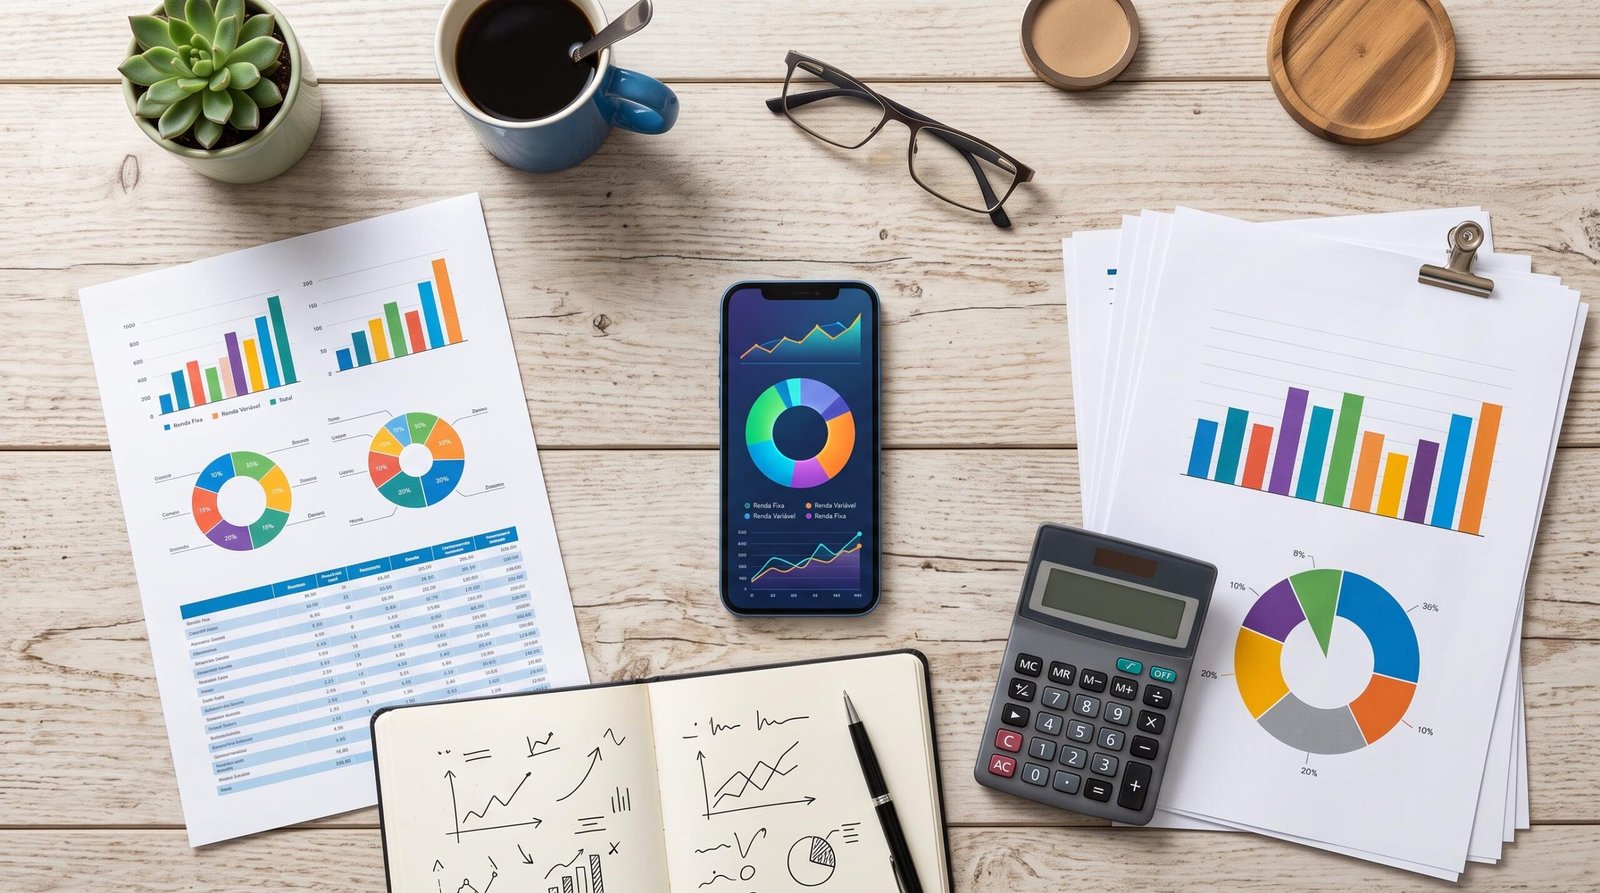
O asset allocation é a decisão de quanto alocar em cada classe de ativo (renda fixa, renda variável, multimercados) com base no perfil e nos objetivos mapeados. Não existe uma fórmula fechada, mas há referências úteis para quem está começando.
Um perfil conservador poderia alocar entre 70% e 80% em renda fixa e o restante em multimercados ou FIIs. Um perfil moderado poderia distribuir cerca de 50% em renda fixa, 30% em renda variável e 20% em multimercados. Já um perfil arrojado poderia destinar até 40% para renda variável, 30% para renda fixa e 30% para outros ativos. Esses percentuais são referências, não regras imutáveis, e cada carteira deve refletir a realidade individual de quem investe.
Um ponto que costuma passar despercebido são os custos operacionais. O Tesouro Direto cobra uma taxa de custódia anual da B3 sobre o valor investido. Fundos de investimento têm taxa de administração que incide sobre o patrimônio, independentemente do desempenho. Fundos com taxas de administração elevadas podem consumir uma parcela relevante do rendimento ao longo dos anos, o que torna a comparação entre produtos uma etapa obrigatória antes de qualquer alocação.
A corretagem para compra e venda de ETFs e ações também entra nesse cálculo. Muitas corretoras brasileiras zeraram a taxa de corretagem para ações, mas vale confirmar antes de operar, pois esse custo impacta de forma direta o retorno líquido, em particular para quem faz aportes menores com frequência.
Rebalanceamento: como manter sua carteira de investimentos saudável
O rebalanceamento é o ajuste periódico dos percentuais de cada ativo para que a carteira retorne à alocação original planejada. Com o tempo, ativos com boa performance passam a representar uma fatia maior do que o previsto, o que aumenta o risco além do tolerado pelo investidor.
Um exemplo concreto: se a meta era destinar 30% da carteira para renda variável e as ações subiram de forma expressiva, essa parcela pode chegar a 45%. A carteira passa a ter mais risco do que o planejado, mesmo sem nenhuma decisão ativa do investidor.
Há duas formas práticas de corrigir esse desequilíbrio. A primeira é direcionar os novos aportes mensais para os ativos que ficaram abaixo do percentual alvo, sem vender nada. A segunda é realizar lucros nos ativos que subiram e realocar o valor nos que ficaram para trás.
Para quem está começando, a estratégia de aportes direcionados tende a ser mais eficiente do ponto de vista fiscal. Vender ativos de renda variável com lucro gera Imposto de Renda de 15% sobre o ganho em operações comuns na bolsa, o que reduz o valor disponível para realocar. Ao direcionar os novos aportes, o investidor reequilibra a carteira sem acionar esse custo tributário.
Revisões semestrais ou anuais costumam ser suficientes para quem está construindo a carteira. Ajustes frequentes baseados em oscilações de curto prazo tendem a gerar mais custos e decisões impulsivas do que benefícios reais para a rentabilidade de longo prazo.
Perguntas frequentes sobre como montar sua primeira carteira de investimentos
Qual o valor mínimo para começar a montar uma carteira de investimentos?
Não existe valor mínimo universal. O Tesouro Direto permite aportes a partir de R$ 30, e muitas corretoras oferecem CDBs e ETFs com valores de entrada acessíveis. O mais importante é começar com consistência e regularidade, não com um valor elevado de uma só vez.
Preciso abrir conta em uma corretora para investir?
Para acessar Tesouro Direto, ações, ETFs e FIIs, é necessário ter conta em uma corretora ou banco com plataforma de investimentos. Muitas corretoras no Brasil oferecem conta sem taxa de manutenção. Bancos digitais também podem oferecer acesso a alguns produtos de renda fixa, como CDBs próprios.
Qual a diferença entre diversificação e pulverização de ativos?
Diversificação é distribuir os recursos entre ativos com baixa correlação entre si, de forma que a queda de um não afete todos os outros. Pulverização é ter muitos ativos sem estratégia definida, o que dificulta o acompanhamento sem reduzir o risco de forma eficiente. Uma carteira com quatro a seis ativos bem escolhidos pode ser mais eficiente do que uma com vinte sem critério.
Com que frequência devo revisar minha carteira de investimentos?
Revisões semestrais ou anuais costumam ser suficientes para quem está começando. Ajustes com muita frequência, baseados em oscilações de curto prazo, podem gerar custos desnecessários e decisões pouco racionais. A revisão deve verificar se os percentuais de alocação ainda estão alinhados com os objetivos e o perfil de risco definidos no início.
O que acontece com meus investimentos em caso de falência de uma corretora?
Ativos como ações, ETFs e títulos do Tesouro Direto ficam registrados em nome do investidor na B3 ou no Tesouro Nacional, não pertencem à corretora. CDBs e outros títulos de renda fixa privada têm cobertura do FGC até R$ 250 mil por CPF por instituição emissora. A corretora é o canal de acesso, não a custodiante final dos ativos.
Dar o primeiro passo costuma ser a parte mais difícil. Quem quer começar a investir em renda fixa com praticidade pode encontrar no app do Mercado Pago uma das opções disponíveis no mercado brasileiro, pois o app permite acesso a produtos como CDBs e Tesouro Direto diretamente pelo celular. Vale comparar as condições com outras corretoras e bancos digitais antes de decidir onde manter a carteira, levando em conta taxas, variedade de produtos e facilidade de uso.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299