

Preparar-se financeiramente para uma viagem de férias envolve muito mais do que cortar um café por semana. O caminho começa com um diagnóstico honesto das suas finanças, a definição de uma meta de poupança mensal e a escolha de onde guardar esse dinheiro para que ele renda até a data da partida. Quem estrutura esse processo com meses de antecedência chega às férias sem dívidas e com mais liberdade para aproveitar cada momento.
Ao longo deste artigo, você vai encontrar um cronograma financeiro regressivo — que parte da data das férias e distribui ações concretas pelos meses anteriores —, opções de onde guardar a reserva de viagem com rendimento, orientações para lidar com imprevistos durante o trajeto e estratégias para proteger o orçamento no período que vem depois das férias.
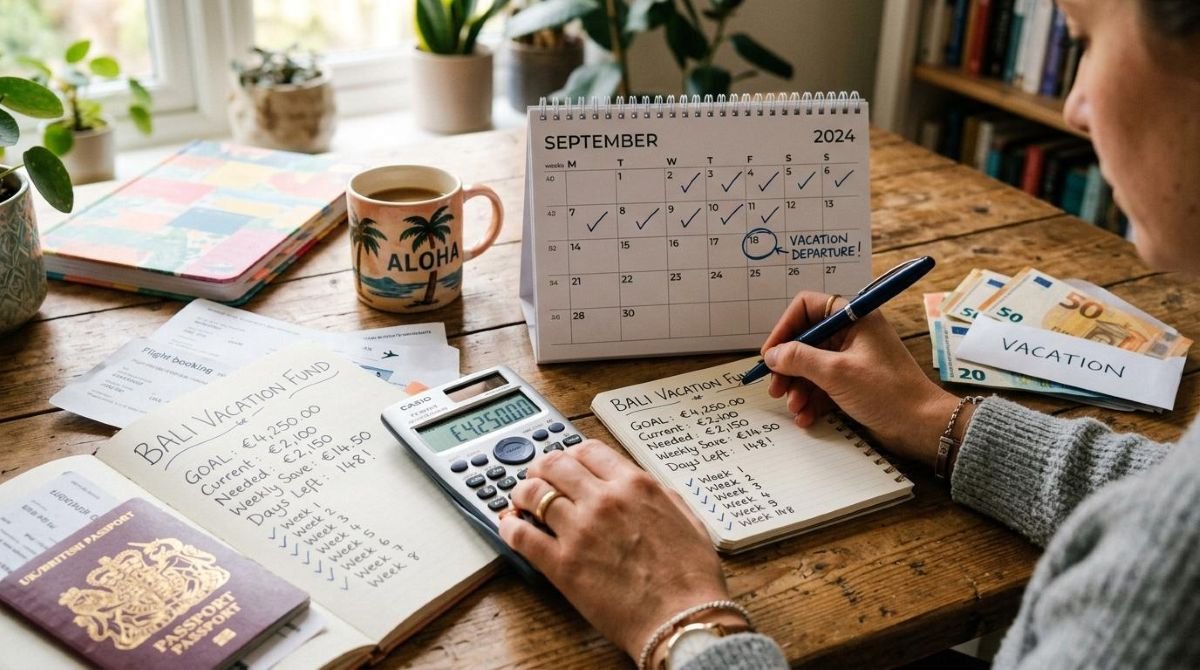
Por que o preparo financeiro para viagens de férias começa antes do destino
A maioria das pessoas só pensa no dinheiro da viagem quando as férias já estão na esquina. Nesse ponto, as passagens estão mais caras, o prazo para poupar é curto e a única saída costuma ser o parcelamento no cartão. O resultado aparece nas semanas seguintes: faturas altas, contas acumuladas e a sensação de que as férias custaram mais do que valeram.
O endividamento pós-férias é um padrão recorrente no Brasil. Segundo dados da Confederação Nacional do Comércio (CNC), o percentual de famílias brasileiras com dívidas costuma subir nos primeiros meses do ano, período que coincide com as férias de verão e com despesas sazonais como IPTU, IPVA e material escolar. Planejar a viagem com antecedência é uma forma de sair desse ciclo.
Há ainda um aspecto que vai além dos números: a tranquilidade financeira muda a qualidade da experiência. Quem viaja com o orçamento no limite tende a evitar passeios, se preocupa com cada gasto e volta para casa com a cabeça já nos boletos. O planejamento financeiro para férias não é só sobre dinheiro — é sobre garantir que a viagem valha o que você investiu nela.
Cronograma financeiro para férias: o que fazer em cada fase antes da viagem
Organizar o dinheiro para uma viagem fica mais viável quando cada fase tem ações definidas. O cronograma a seguir parte da data das férias e distribui tarefas financeiras ao longo dos meses anteriores.
De 12 a 6 meses antes: diagnóstico e meta de poupança
O primeiro passo é mapear sua renda líquida e seus gastos fixos e variáveis. Com esse panorama em mãos, você consegue identificar quanto sobra por mês e quanto seria possível destinar à reserva de viagem. Esse diagnóstico evita que a meta de poupança seja irreal desde o início.
Em seguida, estime o custo total da viagem. Os principais itens a considerar são:
- Passagens aéreas ou terrestres (ida e volta)
- Hospedagem (número de diárias × valor médio)
- Alimentação diária no destino
- Transporte local (táxi, metrô, aluguel de carro)
- Passeios e atividades
- Seguro viagem
- Margem de 15% a 20% para imprevistos
Com o custo total estimado, divida esse valor pelo número de meses disponíveis até a viagem. Esse resultado é sua meta mensal de poupança. Se o número parecer alto para o seu orçamento atual, ajuste o destino, o período ou o padrão de hospedagem — mas mantenha a meta dentro do que é sustentável.
De 6 a 3 meses antes: ajustes no orçamento e primeiras reservas
Com a meta definida, este é o momento de revisar os gastos do mês a mês e identificar o que pode ser reduzido sem impactar a qualidade de vida. Assinaturas que não são usadas com regularidade, refeições fora de casa em excesso e compras por impulso são pontos de partida comuns.
Também vale começar a pesquisar passagens e hospedagem. Comprar com antecedência — sobretudo fora da alta temporada — pode gerar uma diferença de preço relevante. Se a viagem envolver milhas ou pontos de cartão de crédito, este é o período para avaliar se o saldo acumulado cobre alguma parte do custo.
De 3 meses a 1 mês antes: compras antecipadas e reserva de emergência
Com o dinheiro acumulado e os preços pesquisados, é hora de fechar passagens e reservar a hospedagem. Deixar para a última hora nessa fase tende a encarecer tudo. Além disso, confirmar esses itens com antecedência reduz a ansiedade e libera energia para os detalhes da viagem.
Separe, dentro do total poupado, entre 15% e 20% como reserva de emergência exclusiva para a viagem. Esse valor não entra no orçamento de passeios nem de alimentação — ele existe para cobrir situações inesperadas sem comprometer o roteiro. Por fim, organize a documentação necessária: passaporte, vistos, carteira de vacinação ou qualquer exigência do destino escolhido.
Onde guardar o dinheiro da viagem para que ele renda até as férias
Deixar a reserva de viagem parada na conta corrente significa perder poder de compra ao longo dos meses. Com a inflação, R$ 3.000 guardados hoje valem menos daqui a um ano se não renderem nada. Existem opções acessíveis que combinam liquidez e rendimento, sem exigir conhecimento avançado em finanças.
As três alternativas mais indicadas para esse objetivo são:
- Conta digital com rendimento automático: o saldo rende de forma automática, sem precisar fazer nenhuma aplicação manual. O rendimento costuma seguir um percentual do CDI. É uma opção com alta liquidez — o dinheiro fica disponível a qualquer momento. O app do Mercado Pago, por exemplo, oferece rendimento automático do saldo na conta, sendo uma das alternativas disponíveis no mercado.
- CDB com liquidez diária: emitido por bancos e financeiras, rende um percentual do CDI e permite resgatar o valor a qualquer momento sem perda. Em geral, quanto maior o percentual do CDI, melhor o rendimento — vale comparar as opções disponíveis em diferentes instituições.
- Tesouro Selic: título público federal com liquidez diária, considerado um dos investimentos de menor risco no Brasil. Rende próximo à taxa Selic e pode ser acessado por meio de corretoras ou bancos digitais, com aplicação mínima baixa.
Para tornar o conceito tangível: se você guardar R$ 300 por mês durante 10 meses em um CDB a 100% do CDI, o valor final poderia ser um pouco superior aos R$ 3.000 depositados, dependendo da taxa vigente no período. A diferença pode parecer pequena, mas representa dinheiro extra disponível para a viagem sem nenhum esforço adicional.
Como lidar com gastos imprevistos durante a viagem de férias
Imprevistos fazem parte de qualquer viagem e ignorá-los no planejamento é um erro que costuma custar caro. Uma emergência médica, o cancelamento de um voo, uma variação no câmbio para viagens internacionais ou um passeio que surgiu de última hora — todas essas situações têm impacto financeiro real.
O seguro viagem é uma das proteções mais eficientes para cobrir custos inesperados, sobretudo em viagens internacionais. Ele pode cobrir desde despesas médicas até extravio de bagagem e cancelamento de voos. O valor do seguro varia conforme o destino e o período, mas tende a ser muito menor do que o custo de uma emergência sem cobertura.
Para controlar os gastos durante o trajeto, algumas práticas ajudam:
- Defina um teto de gastos diário para cada categoria (alimentação, transporte, lazer)
- Anote as despesas no celular ao longo do dia — há aplicativos gratuitos para isso
- Mantenha a reserva de emergência separada do orçamento de passeios, sem misturar os valores
- Prefira pagamentos em moeda local quando estiver no exterior, para evitar taxas de conversão desnecessárias
Ao voltar para o hotel com os números do dia em mãos, fica mais fácil ajustar o dia seguinte sem comprometer o orçamento total da viagem.
Proteger o orçamento depois das férias: como evitar o efeito ressaca financeira
O planejamento financeiro para férias não termina quando o avião pousa. O período pós-viagem costuma ser um dos mais delicados para o orçamento: chegam as faturas do cartão, o IPTU, o IPVA e, para quem tem filhos, as despesas com material escolar e matrícula. Quem não prevê esse cenário no planejamento original acaba enfrentando dois meses pesados seguidos.
Uma forma de se proteger é incluir os meses posteriores às férias no cálculo desde o início. Se você sabe que em fevereiro chegam contas sazonais, evite parcelamentos longos da viagem que se estendam por esse período. Parcelamentos com juros tendem a encarecer a viagem de forma progressiva e comprometem o orçamento por meses além do necessário.
Ao retornar, retome o controle financeiro com a mesma atenção que tinha antes de viajar. Revise os gastos do período, quite as faturas dentro do prazo e, se possível, comece a reconstruir a reserva financeira. Quem mantém esse hábito entre uma viagem e outra chega ao próximo planejamento em uma posição muito mais confortável.
Perguntas frequentes sobre como preparar-se financeiramente para viagens de férias
Com quantos meses de antecedência devo começar a me preparar financeiramente para uma viagem de férias?
O ideal é começar entre 6 e 12 meses antes da data prevista, dependendo do custo estimado da viagem. Quanto maior a antecedência, menor o valor mensal necessário para atingir a meta — o que torna o processo mais sustentável para o orçamento do dia a dia.
Qual porcentagem da renda mensal posso destinar para a poupança de viagem?
Não existe um número fixo, mas uma referência comum é entre 10% e 20% da renda líquida mensal. O valor ideal depende do custo total da viagem, do prazo disponível e das despesas fixas de cada pessoa — por isso, o diagnóstico financeiro é o ponto de partida antes de definir qualquer percentual.
Vale a pena parcelar uma viagem de férias no cartão de crédito?
Parcelar pode ser uma opção se o valor de cada parcela couber no orçamento dos meses seguintes sem comprometer contas fixas. Parcelamentos longos com juros, no entanto, tendem a encarecer a viagem de forma considerável e aumentam o risco de endividamento pós-férias — o que vai na direção oposta do planejamento.
Como calcular o custo total de uma viagem de férias?
Some passagens, hospedagem, alimentação, transporte local, passeios, seguro viagem e adicione uma margem de 15% a 20% para imprevistos. Pesquise os preços médios do destino e leve em conta a temporada — alta ou baixa — pois ela impacta de forma direta os valores de passagens e hospedagem.
Ter um plano financeiro claro transforma a experiência de viajar: você parte com mais tranquilidade, gasta com mais consciência e volta sem o peso das dívidas. Se ainda não tem um lugar específico para guardar a reserva da viagem, vale explorar contas digitais com rendimento automático — o app do Mercado Pago, por exemplo, oferece essa funcionalidade e pode ser uma das opções para fazer o seu dinheiro trabalhar enquanto a data das férias se aproxima.
Consulte condições e tarifas em: