
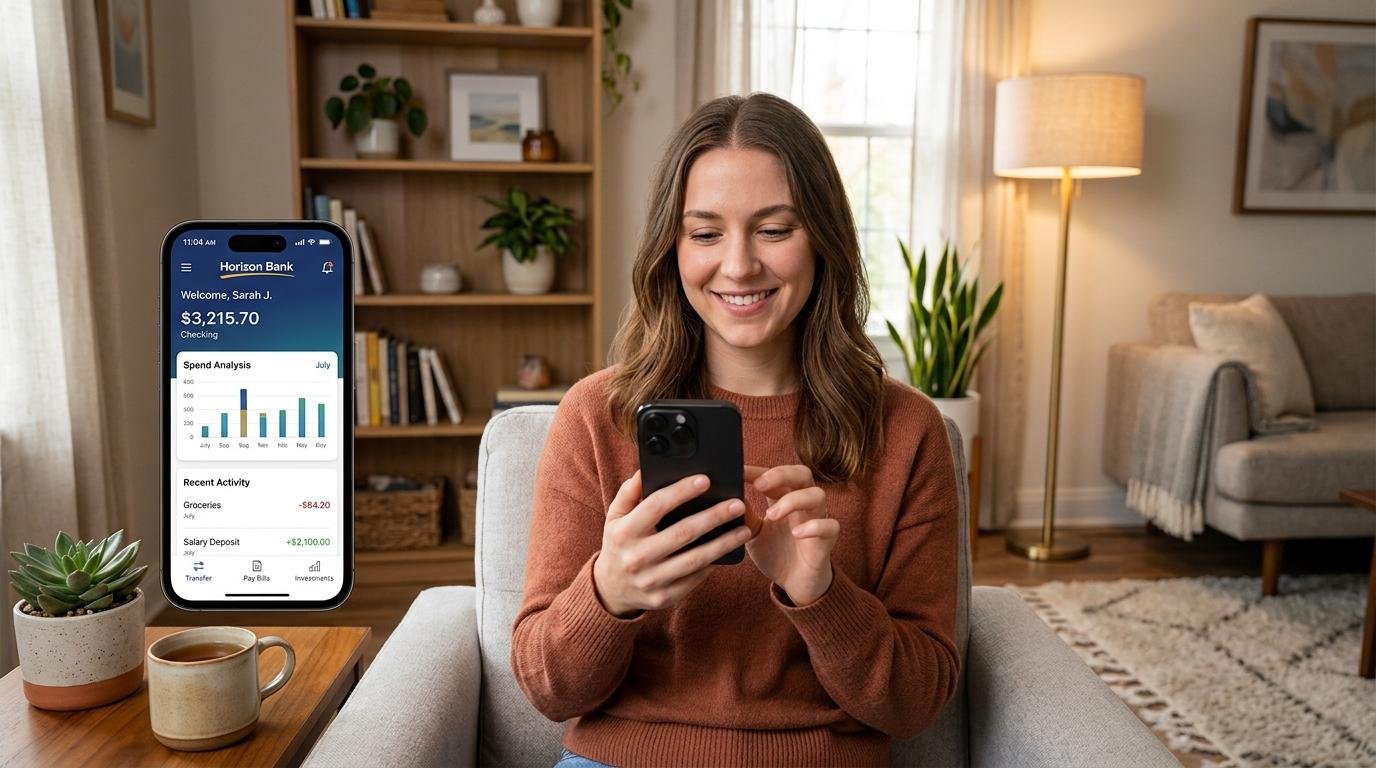

Pedir a segunda via de cartão de débito online é um processo que acontece pelo app ou internet banking do seu banco, sem necessidade de ir a uma agência. Basta acessar a seção de cartões, selecionar o motivo da solicitação — perda, roubo ou dano —, confirmar o endereço de entrega e finalizar. Na maioria dos bancos digitais e tradicionais, o processo leva menos de cinco minutos.
Ao longo deste artigo, você vai encontrar os motivos mais comuns para pedir a segunda via, um passo a passo genérico que funciona em qualquer banco, o que acontece com o cartão antigo após a solicitação, como continuar fazendo pagamentos enquanto espera o novo cartão e quais cuidados de segurança adotar durante esse processo.
Quando pedir a segunda via do cartão de débito
Os motivos para solicitar uma segunda via vão além da perda. Um cartão danificado — com chip que não lê, tarja magnética apagada ou plástico quebrado — já é razão suficiente para pedir a reemissão. Outras situações comuns incluem validade expirada, troca de nome e suspeita de clonagem.
O ponto que muitas pessoas não sabem é que o motivo escolhido na hora da solicitação define diretamente o que acontece com o cartão atual. No caso de perda ou roubo, o banco bloqueia o cartão antigo no momento em que a segunda via é solicitada, impedindo qualquer uso indevido. Já quando o motivo é dano físico, o cartão antigo pode continuar ativo até que o novo chegue, o que evita ficar sem acesso ao saldo.
Isso significa que vale prestar atenção ao selecionar o motivo: escolher “perda” por engano quando o cartão está apenas danificado vai bloquear o acesso imediato ao plástico. Se tiver dúvida, entre em contato com o suporte do banco antes de confirmar a solicitação.
Passo a passo para pedir segunda via de cartão de débito online
O processo de solicitação é parecido entre bancos digitais e tradicionais. Pequenos detalhes de interface mudam, mas a lógica é a mesma: você acessa o app ou internet banking, localiza a área de cartões e confirma o pedido em poucos toques.
Veja o passo a passo geral:
- Abra o app do banco ou acesse o internet banking pelo navegador.
- Vá até a seção de cartões — costuma aparecer no menu principal ou em “Produtos”.
- Selecione o cartão de débito que deseja substituir.
- Escolha a opção de segunda via ou “reemissão de cartão”.
- Informe o motivo da solicitação (dano, perda, roubo ou outro).
- Confirme o endereço de entrega e finalize o pedido.
Após a confirmação, o banco costuma enviar uma notificação ou e-mail com o número de protocolo da solicitação. Guarde esse número para acompanhar o andamento depois.
Caso não encontre a opção no app, vale usar o telefone de atendimento ou o chat oficial do banco. Algumas instituições ainda não migraram todas as funcionalidades para o ambiente digital, mas o atendimento por esses canais também dispensa a visita à agência.
O que acontece com o cartão antigo após a solicitação
Uma dúvida que surge com frequência — e que poucos artigos respondem com clareza — é sobre o destino do cartão atual. O número do cartão pode ou não mudar dependendo da política de cada banco. Quando muda, todos os serviços vinculados a esse número precisam ser atualizados.
O impacto prático no dia a dia é maior do que parece. Assinaturas de streaming, apps de transporte, plataformas de e-commerce e qualquer serviço com débito automático vinculado ao número do cartão vão parar de funcionar se o número for alterado e o cadastro não for atualizado. Por isso, antes de confirmar a solicitação, vale perguntar ao banco se o número será mantido ou substituído.
A senha, em geral, é mantida na segunda via. Alguns bancos pedem que a pessoa cadastre uma nova senha no momento da ativação do cartão novo, mas isso é informado durante o processo. O importante é não descartar o cartão antigo com os dados visíveis — corte-o antes de jogar fora, mesmo que já esteja bloqueado.
Como usar o cartão de débito enquanto espera a segunda via
O prazo de entrega da segunda via varia entre bancos, mas pode levar de alguns dias a algumas semanas. Enquanto isso, existem formas de continuar usando o saldo da conta sem depender do cartão físico.
Cartão virtual como alternativa
A maioria dos bancos permite gerar um cartão virtual de débito diretamente pelo app, sem custo adicional. Esse cartão funciona para compras online e pode ser adicionado a carteiras digitais como Google Pay, Apple Pay e Samsung Pay para pagamentos presenciais por aproximação — sem precisar do plástico físico.
O cartão virtual tem os mesmos dados de uma conta de débito convencional: número, CVV e validade. A diferença é que ele existe apenas no ambiente digital, o que também traz uma camada extra de segurança para compras pela internet, já que o número pode ser diferente do cartão físico.
Pagamentos por Pix e carteiras digitais
O Pix é aceito em um número crescente de estabelecimentos comerciais e resolve boa parte das situações do dia a dia, de supermercados a farmácias. Para transferências e pagamentos de contas, ele substitui o cartão sem complicações.
As carteiras digitais ampliam ainda mais as possibilidades. Por exemplo, no caso do Mercado Pago, o app permite pagar em lojas físicas com o saldo da conta usando o celular por aproximação, sem precisar de cartão físico. Essa combinação de Pix e carteiras digitais cobre a maioria das situações enquanto o novo cartão não chega.
Cuidados de segurança ao pedir segunda via do cartão de débito
O momento de solicitar a segunda via exige atenção redobrada, pois golpistas costumam agir justamente quando as pessoas estão vulneráveis — com cartão bloqueado ou aguardando um novo. Conhecer os principais riscos ajuda a evitar problemas.
Fique atento a estes pontos:
- Faça a solicitação apenas pelos canais oficiais do banco: app, site ou telefone listado no verso do cartão ou no site institucional.
- Não compartilhe dados do cartão, senha ou código de verificação por telefone, mensagem ou e-mail, mesmo que o contato pareça ser do banco.
- Desconfie de ligações recebidas logo após a solicitação pedindo “confirmação de dados” — bancos não solicitam senha por telefone.
- Acompanhe o rastreio da entrega pelo app do banco ou pelo código de envio fornecido pelo banco.
- Ao receber o novo cartão, verifique se a embalagem está lacrada antes de abrir. Se houver sinais de violação, entre em contato com o banco antes de ativar.
Golpes com cartão costumam acontecer quando dados são compartilhados fora dos canais oficiais da instituição. Manter a solicitação dentro do app ou site do banco é a forma mais segura de garantir que o processo corra sem problemas.
Perguntas frequentes sobre segunda via de cartão de débito
A segunda via do cartão de débito é cobrada?
Depende do banco e do motivo da solicitação. Bancos digitais costumam não cobrar pela reemissão, enquanto bancos tradicionais podem aplicar uma taxa. Vale consultar a tabela de tarifas da sua instituição antes de solicitar — ela fica disponível no próprio app ou no site do banco.
Quanto tempo demora para a segunda via do cartão chegar?
O prazo varia entre 5 e 15 dias úteis na maioria dos bancos, dependendo da localidade e do tipo de envio. É possível acompanhar o status da entrega pelo app do banco ou pelo código de rastreio fornecido após a confirmação do pedido.
Posso pedir a segunda via do cartão de débito sem ir à agência?
Sim. A maioria dos bancos permite a solicitação pelo app ou internet banking, sem necessidade de comparecer a uma agência. Alguns bancos também oferecem a opção por telefone ou chat de atendimento, caso o canal digital não esteja disponível.
A senha do cartão muda na segunda via?
Na maioria dos casos, a senha é mantida. Alguns bancos pedem para cadastrar uma nova senha no momento da ativação do novo cartão — esse passo costuma ser indicado durante o processo de ativação ou por notificação no app.
Enquanto o novo cartão não chega, o app do Mercado Pago pode ser uma alternativa para continuar fazendo pagamentos no dia a dia. Com ele, é possível pagar em lojas físicas por aproximação, realizar transferências via Pix e usar o cartão virtual para compras online — tudo a partir do saldo em conta, sem precisar do plástico físico. Vale conhecer as funcionalidades de pagamento disponíveis no app para não ficar parado durante o período de espera.
Consulte condições e tarifas em: